Geen enkele beleggingsstrategie houdt stand zonder twee fundamenten: weten waar uw geld elke maand naartoe gaat, en een buffer hebben voor tegenslagen. Het is niet het spannendste onderwerp van het traject, maar het maakt het verschil tussen wie vooruitgaat en wie bij elke onverwachte uitgave opnieuw van nul begint.
Stap 1: weten waar uw geld naartoe gaat
Observeer eerst, voordat u regels vastlegt. Neem de afschriften van uw laatste drie maanden en deel elke uitgave in vier categorieën in:
- Vaste kosten: huur of lening, energie, verzekeringen, abonnementen.
- Dagelijkse uitgaven: voeding, vervoer, gezondheid.
- Plezier: uitstapjes, restaurants, reizen, niet-essentiële aankopen.
- Sparen en beleggen.
Belgische bankapps delen uitgaven vaak automatisch in. Een eenvoudig rekenblad werkt ook. Het resultaat telt: de meeste mensen ontdekken vergeten abonnementen en ‘kleine’ uitgaven die samen enkele honderden euro per maand wegen.
Stap 2: de 50/30/20-regel
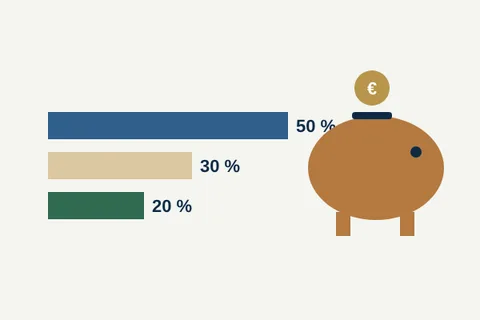
De 50/30/20-regel, populair gemaakt door de Amerikaanse senator Elizabeth Warren, geeft een eenvoudig vertrekpunt om uw netto-inkomen te verdelen:
- 50 % voor behoeften: wonen, energie, voeding, vervoer, verzekeringen.
- 30 % voor wensen: vrije tijd, restaurants, reizen.
- 20 % voor sparen en beleggen, inclusief het vervroegd aflossen van dure schulden.
Het is geen wet. In de stad gaat wonen alleen soms boven 40 % van het inkomen. Wat telt is het laatste cijfer: een spaarquote van 20 % of meer brengt u veel sneller naar financiële vrijheid.
Uw 50/30/20-budget en uw noodfonds
Vul uw bedragen in: de tool verdeelt uw inkomen en berekent de buffer die u moet opbouwen.
Variant: de methode van de 6 potten
Deze methode, populair gemaakt door T. Harv Eker in Secrets of the Millionaire Mind (2005), de auteur achter het seminarie Millionaire Mind, verdeelt elk netto-inkomen meteen bij ontvangst over zes 'potten': zes aparte rekeningen of subrekeningen, gevoed door doorlopende opdrachten op de dag van uw loon.
| Pot | Aandeel | Waarvoor |
|---|---|---|
| Noodzakelijke uitgaven | 55 % | Wonen, energie, voeding, vervoer, verzekeringen |
| Financiële vrijheid | 10 % | Belegd om passief inkomen op te leveren. U geeft hem nooit uit: enkel de opbrengsten, zodra u vrij bent |
| Langetermijnsparen | 10 % | Geplande grote uitgaven (wagen, werken, vakantie) en, in het begin, het noodfonds |
| Opleiding | 10 % | Boeken, opleidingen, cursussen: investeren in uw vaardigheden |
| Plezier | 10 % | Elke maand uit te geven zonder schuldgevoel, om de methode vol te houden |
| Schenken | 5 % | Goede doelen, hulp aan naasten |
Wat ze toevoegt aan de 50/30/20-regel: dezelfde spaarquote van ongeveer 20 %, maar zichtbaar en per doel gescheiden. Het geld om te beleggen wordt niet meer vermengd met dat van de vakantie, en de pot Plezier voorkomt het effect van een 'te streng dieet' waardoor u na drie maanden alles opgeeft.
De beperkingen: 55 % voor noodzakelijke uitgaven is krap voor een gezin dat in de stad huurt. Pas de percentages aan uw situatie aan; het belangrijkste is de pot Financiële vrijheid te behouden en hem eerst te vullen (zie de volgende stap). En de pot Opleiding mag geen excuus zijn om impulsief een dure begeleiding te kopen: zie hoe u een seminarie kiest.
Uw 6 potten
Vul uw netto-inkomen in: de tool verdeelt het en toont wat de pot Financiële vrijheid kan worden.
Stap 3: betaal uzelf eerst
De meeste mensen sparen wat er op het einde van de maand overblijft, dus vaak niets. Draai de volgorde om: plan een automatische overschrijving naar een spaar- of beleggingsrekening op de dag dat uw loon binnenkomt. Daarna geeft u vrij uit wat overblijft.
Verhoog die overschrijving bij elke loonsverhoging, voordat u de tijd hebt om aan het nieuwe inkomen te wennen. Dat is het doeltreffendste wapen tegen de ‘ratrace’ die Robert Kiyosaki beschrijft.
- Loon ontvangenDe automatische overschrijving vertrekt dezelfde dag
- SparenEerst het noodfonds, daarna beleggen
- Vaste kostenHuur, energie, verzekeringen
- De restDie geeft u vrij uit
Stap 4: het noodfonds opbouwen
Het noodfonds is een bedrag dat meteen beschikbaar is voor iets onverwachts: autopech, een verwarmingsketel, jobverlies, ziekte. Zonder noodfonds dwingt de eerste tegenslag u om duur te lenen of uw beleggingen op het verkeerde moment te verkopen.
Hoeveel?
- 3 maanden uitgaven als u werknemer bent met een vaste job en een gezin met twee inkomens.
- 6 maanden of meer als u zelfstandige bent, het enige inkomen verdient of een huurpand bezit.
Waar plaatsen?
Op een spaarrekening die gescheiden is van uw zichtrekening, binnen een of twee dagen beschikbaar. Niet op de beurs, niet in crypto: het moet niet opbrengen, maar er zijn wanneer het nodig is. In België is de rente op gereglementeerde spaarrekeningen vrijgesteld op een eerste jaarlijkse schijf.
Geef die rekening een naam, bijvoorbeeld ‘Gemoedsrust’. Dan wordt het moeilijker om er voor een vakantie uit te putten.
Stap 5: schulden aanpakken
Schulden met een hoge rente (consumentenkrediet, debetstand, kredietkaart) gaan vóór beleggen. Een schuld aan 10 % aflossen staat gelijk aan een gegarandeerde belegging van 10 %. De startgids beschrijft de ‘lawine’- en ‘sneeuwbal’-methode.
En daarna?
Zodra het noodfonds er is en de dure schulden afgelost zijn, kan de automatische overschrijving naar beleggingen gaan: ETF's en aandelen, beursgenoteerd vastgoed of pensioensparen. Dan begint het geld voor u te werken.
Waar vindt u deze diensten
- Wikifin (FSMA)Budgettools en neutraal advies
Links ter informatie, zonder partnerschap. Controleer altijd de voorwaarden en de vergunning van een aanbieder voor u zich engageert.
Test uzelf
3 vragen om na te gaan wat u onthouden hebt. Klik op een antwoord: de uitleg verschijnt meteen.
Vraag 1 van 3Wat stelt de 50/30/20-regel voor?
Het is een indicatieve verdeling van het netto-inkomen, populair gemaakt door Elizabeth Warren.
Vraag 2 van 3Welk bedrag moet een zelfstandige nastreven voor zijn noodfonds?
Een zelfstandige heeft geen gegarandeerd loon: een grotere buffer beschermt hem bij arbeidsongeschiktheid of minder activiteit.
Vraag 3 van 3Waar plaatst u uw noodfonds?
Het moet beschikbaar en stabiel zijn, niet opbrengen.
Veelgestelde vragen
Hoeveel moet er in uw noodfonds zitten?
Doorgaans drie maanden uitgaven voor een werknemer met een vaste job, en zes maanden of meer voor een zelfstandige, een gezin met één inkomen of een verhuurder.
Wat is de 50/30/20-regel?
Een indicatieve verdeling van het netto-inkomen: 50 % voor behoeften, 30 % voor wensen, 20 % voor sparen en beleggen.
Moet u uw noodfonds beleggen?
Nee. Het moet beschikbaar en stabiel blijven, op een aparte spaarrekening. Het dient om te vermijden dat u uw beleggingen op het verkeerde moment moet verkopen.
Wat is de methode van de 6 potten?
Een budgetmethode, populair gemaakt door T. Harv Eker: elk netto-inkomen wordt bij ontvangst verdeeld over zes rekeningen, 55 % voor noodzakelijke uitgaven, 10 % voor financiële vrijheid, 10 % voor langetermijnsparen, 10 % voor opleiding, 10 % voor plezier en 5 % om te schenken. De percentages passen zich aan uw situatie aan.
Bronnen
Dit artikel is educatief en is geen persoonlijk beleggings-, fiscaal of juridisch advies. Cijfers veranderen: controleer ze bij de vermelde bronnen of bij een erkende professional voor u beslist. Lees de volledige disclaimer.