Aucune stratégie d'investissement ne tient sans deux fondations : savoir où part son argent chaque mois, et disposer d'un coussin pour les coups durs. Ce n'est pas le sujet le plus excitant du parcours, mais c'est celui qui fait la différence entre ceux qui avancent et ceux qui recommencent à zéro à chaque imprévu.
Étape 1 : savoir où part votre argent
Avant de fixer des règles, observez. Reprenez les relevés de vos trois derniers mois et classez chaque dépense dans quatre catégories :
- Charges fixes : loyer ou crédit, énergie, assurances, abonnements.
- Dépenses courantes : alimentation, transport, santé.
- Plaisirs : sorties, restaurants, voyages, achats non essentiels.
- Épargne et investissement.
Les applications bancaires belges classent souvent les dépenses automatiquement. Un simple tableur fonctionne aussi. L'important est le résultat : la plupart des gens découvrent des abonnements oubliés et des « petites » dépenses qui pèsent plusieurs centaines d'euros par mois.
Étape 2 : la règle 50/30/20
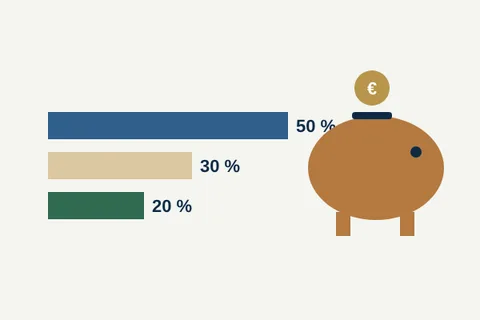
Popularisée par la sénatrice américaine Elizabeth Warren, la règle 50/30/20 donne un point de départ simple pour répartir ses revenus nets :
- 50 % pour les besoins : logement, énergie, alimentation, transport, assurances.
- 30 % pour les envies : loisirs, restaurants, voyages.
- 20 % pour l'épargne et l'investissement, y compris le remboursement anticipé des dettes chères.
Ce n'est pas une loi. En ville, le logement seul dépasse parfois 40 % des revenus. Ce qui compte, c'est le dernier chiffre : un taux d'épargne de 20 % ou plus vous fait avancer nettement plus vite vers la liberté financière.
Votre budget 50/30/20 et votre fonds d'urgence
Entrez vos montants : l'outil répartit votre revenu et calcule le coussin à constituer.
Variante : la méthode des 6 jarres
Popularisée par T. Harv Eker dans Les secrets d'un esprit millionnaire (2005), l'auteur du séminaire Millionaire Mind, cette méthode répartit chaque revenu net, dès qu'il arrive, entre six « jarres » : six comptes ou sous-comptes séparés, alimentés par des virements permanents le jour de la paie.
| Jarre | Part | À quoi elle sert |
|---|---|---|
| Nécessités | 55 % | Logement, énergie, alimentation, transport, assurances |
| Liberté financière | 10 % | Investie pour produire des revenus passifs. On ne la dépense jamais : seuls ses revenus pourront l'être, une fois libre |
| Épargne à long terme | 10 % | Les grosses dépenses prévues (voiture, travaux, vacances) et, au début, le fonds d'urgence |
| Éducation | 10 % | Livres, formations, cours : investir dans vos compétences |
| Plaisirs | 10 % | À dépenser chaque mois sans culpabilité, pour tenir la méthode sur la durée |
| Dons | 5 % | Associations, aide à des proches |
Ce qu'elle apporte par rapport au 50/30/20 : le même taux d'épargne d'environ 20 %, mais rendu visible et séparé selon son usage. L'argent destiné à l'investissement n'est plus mélangé à celui des vacances, et la jarre Plaisirs évite l'effet « régime trop strict » qui fait tout abandonner après trois mois.
Ses limites : 55 % pour les nécessités est serré pour un ménage qui loue en ville. Adaptez les pourcentages à votre situation ; l'essentiel est de garder la jarre Liberté financière et de la remplir en premier (voir l'étape suivante). Et la jarre Éducation ne doit pas servir d'excuse pour s'offrir un accompagnement coûteux sur un coup de tête : voir comment choisir un séminaire.
Vos 6 jarres
Entrez votre revenu net : l'outil le répartit et montre ce que la jarre Liberté financière peut devenir.
Étape 3 : payez-vous en premier
La plupart des gens épargnent ce qui reste à la fin du mois, c'est-à-dire souvent rien. Inversez l'ordre : programmez un virement automatique vers un compte d'épargne ou d'investissement le jour où votre salaire arrive. Vous dépensez ensuite librement ce qui reste.
Augmentez ce virement à chaque augmentation de salaire, avant d'avoir le temps de vous habituer au nouveau revenu. C'est la parade la plus efficace contre la « course du rat » décrite par Robert Kiyosaki.
- Salaire reçuLe virement automatique part le jour même
- ÉpargneFonds d'urgence d'abord, investissement ensuite
- Charges fixesLoyer, énergie, assurances
- Le resteVous le dépensez librement
Étape 4 : constituer le fonds d'urgence
Le fonds d'urgence est une somme disponible immédiatement pour faire face à un imprévu : panne de voiture, chaudière, perte d'emploi, maladie. Sans lui, le premier coup dur vous oblige à emprunter cher ou à vendre vos placements au mauvais moment.
Combien ?
- 3 mois de dépenses si vous êtes salarié avec un emploi stable et un ménage à deux revenus.
- 6 mois ou plus si vous êtes indépendant, seul à gagner un revenu, ou propriétaire d'un bien locatif.
Où le placer ?
Sur un compte d'épargne séparé de votre compte courant, accessible en un ou deux jours. Pas en bourse, pas en crypto : son rôle n'est pas de rapporter, mais d'être là quand il faut. En Belgique, les intérêts des comptes d'épargne réglementés bénéficient d'une exonération sur une première tranche annuelle.
Donnez un nom à ce compte, par exemple « Tranquillité ». Il devient plus difficile de puiser dedans pour des vacances.
Étape 5 : traiter les dettes
Les dettes à taux élevé (crédit à la consommation, découvert, carte de crédit) passent avant l'investissement. Rembourser une dette à 10 % équivaut à un placement garanti à 10 %. Le guide de départ détaille les méthodes « avalanche » et « boule de neige ».
Et ensuite ?
Une fois le fonds d'urgence constitué et les dettes chères remboursées, le virement automatique peut être dirigé vers l'investissement : ETF et actions, immobilier coté ou épargne-pension. C'est le moment où l'argent commence à travailler pour vous.
Où trouver ces services
- Wikifin (FSMA)Outils budgétaires et conseils neutres
Liens fournis à titre d'information, sans partenariat. Vérifiez toujours les conditions et l'agrément d'un prestataire avant de vous engager.
Testez-vous
3 questions pour vérifier ce que vous avez retenu. Cliquez sur une réponse : l'explication s'affiche aussitôt.
Question 1 sur 3Que propose la règle 50/30/20 ?
C'est une répartition indicative des revenus nets, popularisée par Elizabeth Warren.
Question 2 sur 3Quel montant viser pour le fonds d'urgence d'un indépendant ?
Un indépendant n'a pas de salaire garanti : un coussin plus large le protège en cas d'incapacité ou de baisse d'activité.
Question 3 sur 3Où placer son fonds d'urgence ?
Son rôle est d'être disponible et stable, pas de rapporter.
Questions fréquentes
Combien faut-il avoir dans son fonds d'urgence ?
En général trois mois de dépenses pour un salarié avec un emploi stable, et six mois ou plus pour un indépendant, un ménage à un seul revenu ou un propriétaire bailleur.
Qu'est-ce que la règle 50/30/20 ?
Une répartition indicative des revenus nets : 50 % pour les besoins, 30 % pour les envies, 20 % pour l'épargne et l'investissement.
Faut-il investir son fonds d'urgence ?
Non. Il doit rester disponible et stable, sur un compte d'épargne séparé. Son rôle est de vous éviter de vendre vos placements au mauvais moment.
Qu'est-ce que la méthode des 6 jarres ?
Une méthode de budget popularisée par T. Harv Eker : chaque revenu net est réparti dès son arrivée entre six comptes, 55 % pour les nécessités, 10 % pour la liberté financière, 10 % pour l'épargne à long terme, 10 % pour l'éducation, 10 % pour les plaisirs et 5 % pour les dons. Les pourcentages s'adaptent à votre situation.
Sources
Cet article est éducatif et ne constitue pas un conseil en investissement, fiscal ou juridique personnalisé. Les chiffres évoluent : vérifiez-les auprès des sources citées ou d'un professionnel agréé avant de décider. Lire l'avertissement complet.