Uw cijfer voor financiële vrijheid bereiken is maar de helft van de weg. De andere helft is decennialang van uw kapitaal leven zonder het uit te putten, ook tijdens slechte beursjaren. Zo organiseert u concreet uw opnames.
De 4 %-regel, ter herinnering
Volgens Amerikaanse studies uit de jaren 1990 liet het opnemen van 4 % van een evenwichtige portefeuille in het eerste jaar, en daarna hetzelfde bedrag geïndexeerd op de inflatie, het kapitaal historisch in de overgrote meerderheid van de gevallen minstens dertig jaar meegaan. Voor een vrijheid die vroeg begint, mikken velen liever op 3 tot 3,5 %. Met de calculator van de site kunt u die percentages testen.
Het echte gevaar: het volgorderisico
Twee mensen kunnen over dertig jaar hetzelfde gemiddelde rendement halen en de ene rijk eindigen, de andere geruïneerd. Het verschil: de volgorde van goede en slechte jaren. Een sterke marktdaling in de eerste jaren van opname dwingt u veel effecten tegen een lage prijs te verkopen, en het kapitaal herstelt daar soms nooit van. Dat is het volgorderisico.
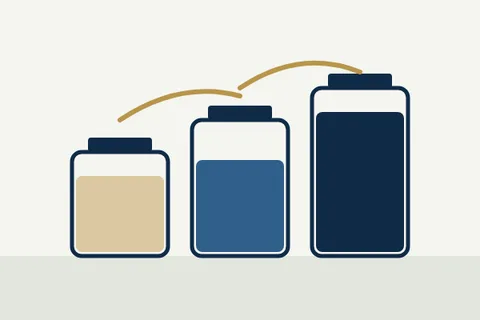
De strategie van de drie potten
- Liquiditeitspot: een tot twee jaar uitgaven op een spaarrekening. Daaruit put u elke maand.
- Voorzichtige pot: obligaties of weinig volatiele beleggingen, twee tot vijf jaar uitgaven. Hij vult de liquiditeitspot aan.
- Groeipot: aandelen, ETF's, GVV's. Hij vult de andere potten aan tijdens de goede jaren.
In een jaar met een sterke daling leeft u van de eerste twee potten zonder uw aandelen op het dieptepunt te verkopen. U vult ze aan wanneer de markten hersteld zijn.
Verdeel uw kapitaal over drie potten
Pas het aantal reservejaren aan: hoe groter, hoe minder u in crisistijd verkoopt.
Flexibele opnameregels
- De vangrail: uw opnames met 10 % verminderen in een jaar waarin de portefeuille sterk gedaald is, en wat meer toestaan na een heel goed jaar.
- Bodem en plafond: een levensminimum en een maximum aan uitgaven vastleggen, en daartussen bijsturen.
- Bijverdiensten: wat inkomsten uit een gekozen activiteit, ook bescheiden, verminderen de druk op het kapitaal in de eerste jaren sterk.
Inkomsten waarvoor u niet hoeft te verkopen
Een vermogen dat regelmatige inkomsten oplevert, vermindert de noodzaak om effecten te verkopen:
- de nettohuur van een huurpand;
- dividenden van aandelen, uitkerende ETF's of GVV's;
- interesten van obligaties of spaarrekeningen;
- het wettelijk pensioen en aanvullende pensioenen, later.
De volgorde van opnames en de fiscaliteit
In België worden meerwaarden op financiële activa sinds 2026 belast aan 10 % boven een jaarlijkse vrijstelling van ongeveer 10.000 €. Uw verkopen over meerdere jaren spreiden om onder die drempel te blijven, kan de belasting verlagen. Dividenden ondergaan dan weer de roerende voorheffing van 30 %. Naargelang uw situatie kan het opnemen van vrijgestelde meerwaarden dus minder kosten dan van dividenden leven. Maak de berekening met een adviseur.
Het plan elk jaar herzien
- De balans opmaken van het kapitaal en de echte uitgaven van het jaar.
- De liquiditeitspot aanvullen.
- De potten herbalanceren.
- Het opnamebedrag voor het volgende jaar bijsturen.
Waar vindt u deze diensten
- MyPension.beUw toekomstige pensioeninkomsten
- Wikifin (FSMA)Uw inkomsten voor het pensioen voorbereiden
Links ter informatie, zonder partnerschap. Controleer altijd de voorwaarden en de vergunning van een aanbieder voor u zich engageert.
Test uzelf
3 vragen om na te gaan wat u onthouden hebt. Klik op een antwoord: de uitleg verschijnt meteen.
Vraag 1 van 3Wat is het volgorderisico?
De volgorde van goede en slechte jaren telt evenveel als het gemiddelde rendement.
Vraag 2 van 3Waarvoor dient de liquiditeitspot?
Hij wordt aangevuld tijdens de goede jaren.
Vraag 3 van 3Wat laat de jaarlijkse vrijstelling van de Belgische meerwaardebelasting toe?
Sinds 2026 worden meerwaarden belast aan 10 % boven ongeveer 10.000 € per jaar.
Veelgestelde vragen
Wat is het volgorderisico?
Het risico dat een sterke marktdaling bij het begin van de opnameperiode u dwingt veel effecten tegen een lage prijs te verkopen, zodat het kapitaal niet meer herstelt, ook al is het gemiddelde langetermijnrendement correct.
Hoe vermijdt u dat u uw aandelen in volle crisis moet verkopen?
Door een tot twee jaar uitgaven in liquiditeiten te houden en enkele jaren in voorzichtige beleggingen, en tijdens de dalingsjaren van die reserves te leven.
Welk opnamepercentage kiest u voor een vroege financiële vrijheid?
Velen mikken op 3 tot 3,5 % eerder dan 4 %, omdat het kapitaal meer dan dertig jaar moet meegaan en de belastingen verminderen wat u ontvangt.
Dit artikel is educatief en is geen persoonlijk beleggings-, fiscaal of juridisch advies. Cijfers veranderen: controleer ze bij de vermelde bronnen of bij een erkende professional voor u beslist. Lees de volledige disclaimer.