Atteindre son chiffre de liberté financière n'est que la moitié du chemin. L'autre moitié consiste à vivre de son capital pendant des décennies sans l'épuiser, y compris pendant les mauvaises années de bourse. Voici comment organiser concrètement vos retraits.
La règle des 4 %, rappel
Selon des études américaines des années 1990, retirer 4 % d'un portefeuille équilibré la première année, puis le même montant indexé sur l'inflation, a historiquement permis au capital de durer au moins trente ans dans la grande majorité des cas. Pour une liberté qui commence tôt, beaucoup préfèrent viser 3 à 3,5 %. Le calculateur du site permet de tester ces taux.
Le vrai danger : le risque de séquence
Deux personnes peuvent obtenir le même rendement moyen sur trente ans et finir l'une riche, l'autre ruinée. La différence : l'ordre des bonnes et des mauvaises années. Une forte baisse des marchés dans les premières années de retrait oblige à vendre beaucoup de titres à bas prix, et le capital ne s'en remet parfois jamais. C'est le risque de séquence.
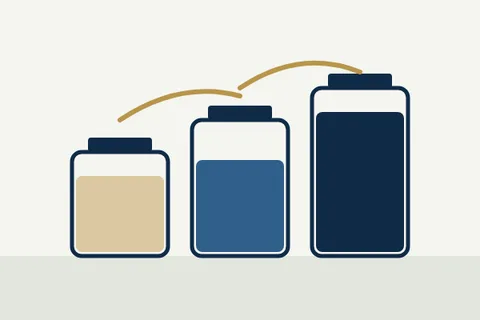
La stratégie des trois poches
- Poche liquidités : un à deux ans de dépenses sur un compte d'épargne. C'est là que vous puisez chaque mois.
- Poche prudente : obligations ou placements peu volatils, deux à cinq ans de dépenses. Elle recharge la poche liquidités.
- Poche de croissance : actions, ETF, SIR. Elle recharge les autres poches pendant les bonnes années.
Pendant une année de forte baisse, vous vivez sur les deux premières poches sans vendre vos actions au plus bas. Vous les rechargez quand les marchés ont remonté.
Organisez votre capital en trois poches
Ajustez le nombre d'années de réserve : plus elles sont grandes, moins vous vendez en période de crise.
Les règles de retrait flexibles
- Le garde-fou : réduire ses retraits de 10 % une année où le portefeuille a fortement baissé, et s'autoriser un peu plus après une très bonne année.
- Le plancher et le plafond : fixer un minimum vital et un maximum de dépenses, et ajuster entre les deux.
- Les revenus d'appoint : quelques revenus d'une activité choisie, même modestes, réduisent fortement la pression sur le capital les premières années.
Les revenus qui ne demandent pas de vendre
Un patrimoine qui produit des revenus réguliers réduit le besoin de vendre des titres :
- les loyers nets d'un bien locatif ;
- les dividendes d'actions, d'ETF distribuants ou de SIR ;
- les intérêts d'obligations ou de comptes d'épargne ;
- la pension légale et les pensions complémentaires, plus tard.
L'ordre des retraits et la fiscalité
En Belgique, depuis 2026, les plus-values réalisées sur les actifs financiers sont taxées à 10 % au-delà d'une exonération annuelle d'environ 10 000 €. Étaler vos ventes sur plusieurs années pour rester sous ce seuil peut réduire l'impôt. Les dividendes, eux, subissent le précompte de 30 %. Selon votre situation, retirer des plus-values exonérées peut donc coûter moins cher que vivre de dividendes. Faites le calcul avec un conseiller.
Revoir le plan chaque année
- Faire le point sur le capital et les dépenses réelles de l'année.
- Recharger la poche liquidités.
- Rééquilibrer les poches.
- Ajuster le montant de retrait de l'année suivante.
Où trouver ces services
- MyPension.beVos futurs revenus de pension
- Wikifin (FSMA)Préparer ses revenus à la retraite
Liens fournis à titre d'information, sans partenariat. Vérifiez toujours les conditions et l'agrément d'un prestataire avant de vous engager.
Testez-vous
3 questions pour vérifier ce que vous avez retenu. Cliquez sur une réponse : l'explication s'affiche aussitôt.
Question 1 sur 3Qu'est-ce que le risque de séquence ?
L'ordre des bonnes et mauvaises années compte autant que le rendement moyen.
Question 2 sur 3À quoi sert la poche de liquidités ?
Elle est rechargée pendant les bonnes années.
Question 3 sur 3Que permet l'exonération annuelle de la taxe belge sur les plus-values ?
Depuis 2026, les plus-values sont taxées à 10 % au-delà d'environ 10 000 € par an.
Questions fréquentes
Qu'est-ce que le risque de séquence ?
Le risque qu'une forte baisse des marchés au début de la période de retrait oblige à vendre beaucoup de titres à bas prix, au point que le capital ne s'en remette pas, même si le rendement moyen à long terme est correct.
Comment éviter de vendre ses actions en pleine crise ?
En gardant une à deux années de dépenses en liquidités et quelques années en placements prudents, et en vivant sur ces réserves pendant les années de baisse.
Quel taux de retrait choisir pour une liberté financière précoce ?
Beaucoup visent 3 à 3,5 % plutôt que 4 %, car le capital doit durer plus de trente ans et la fiscalité réduit ce que l'on perçoit.
Cet article est éducatif et ne constitue pas un conseil en investissement, fiscal ou juridique personnalisé. Les chiffres évoluent : vérifiez-les auprès des sources citées ou d'un professionnel agréé avant de décider. Lire l'avertissement complet.